Lekkage in de VvE: wie betaalt de reparatie en de schade?
Een natte plek op het plafond kost zelden veel geld en bijna altijd veel goodwill. De verdeling staat niet in de wet, maar in jullie eigen akte.
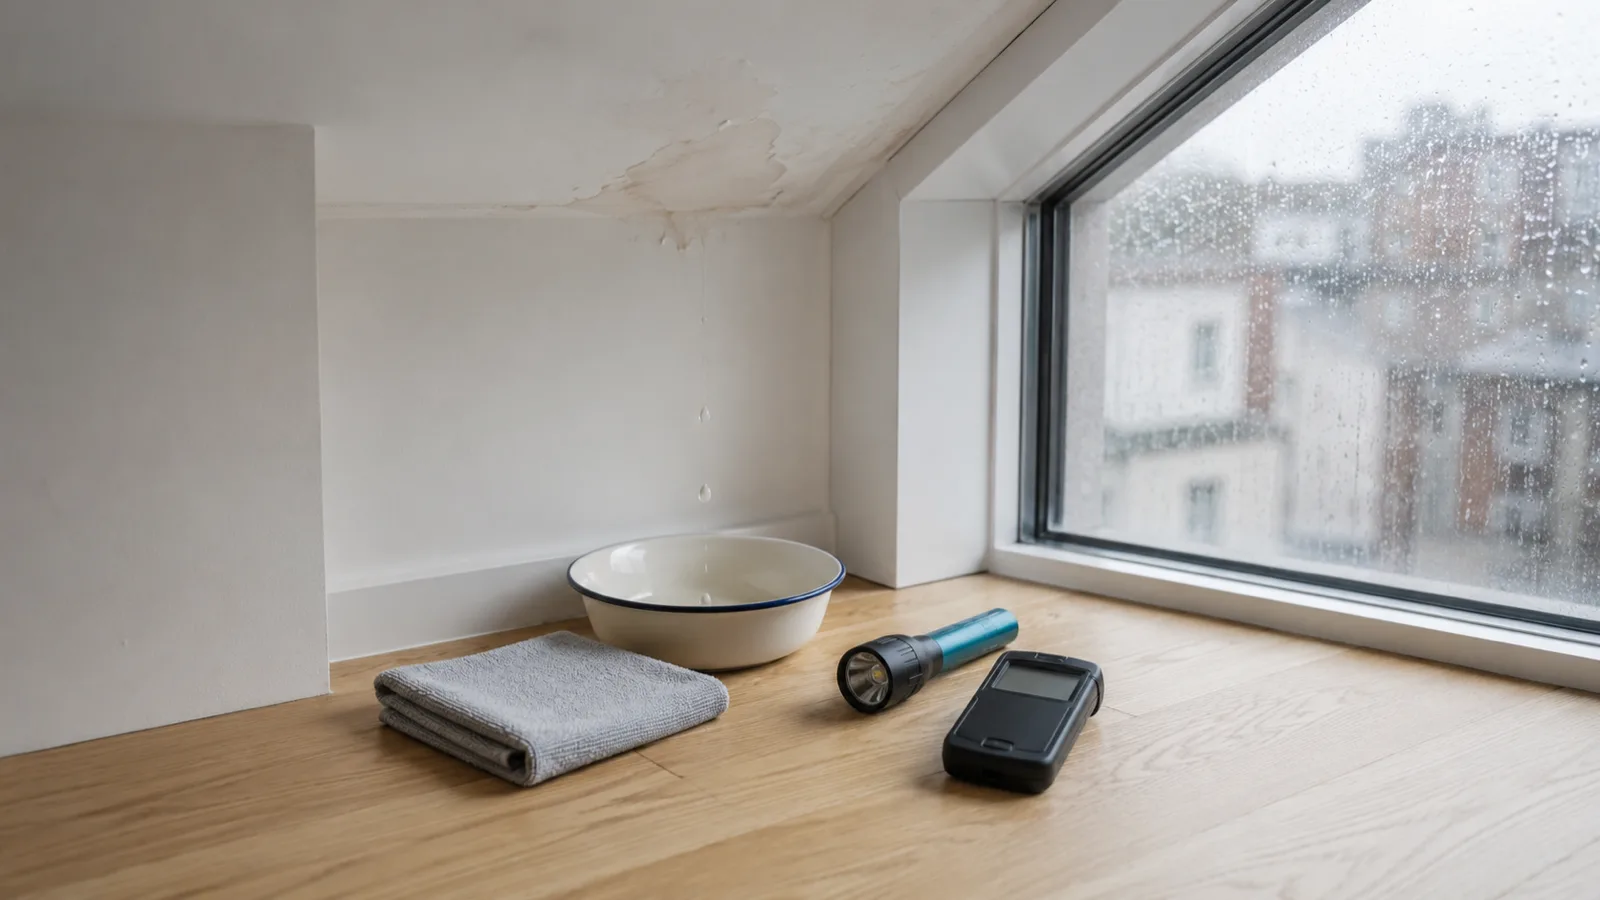
Zit de oorzaak van een lekkage in een gemeenschappelijk deel, zoals het dak, de gevel of de standleiding tot aan de aftakking, dan betaalt de VvE de reparatie en het lekdetectieonderzoek. Zit ze in een privégedeelte, dan betaalt de eigenaar van dat gedeelte. Wat gemeenschappelijk is, staat in jullie splitsingsakte en reglement (artikel 5:112 BW).
Het waait al twee dagen hard als op nummer 14 een vlek op het slaapkamerplafond verschijnt. Om elf uur 's avonds staan er drie foto's in de VvE-groep, om half twaalf de eerste beschuldiging richting de bovenburen en de volgende ochtend belt iemand een dakdekker die niemand heeft goedgekeurd. Op dat moment is de lekkage nog het kleinste probleem. Het dak, de kozijnen en de standleiding staan in vrijwel elke akte als gemeenschappelijk. Daarmee is de VvE aan zet, niet de eigenaar onder de lek.
Gemeenschappelijk of privé: de akte beslist, niet het gevoel
Het modelreglement geeft de hoofdlijn, maar doorslaggevend is de akte van splitsing met de bijbehorende tekening, en die verschilt per complex. De wet verplicht het reglement te regelen welke schulden en kosten voor rekening van alle eigenaars komen. Voordat je een aannemer belt, lees je dus eerst twee pagina's van je eigen akte.
De grote lijn die je in de meeste complexen terugvindt:
- Dak, dakbedekking en hemelwaterafvoer: gemeenschappelijk
- Gevel, fundering en dragende constructie: gemeenschappelijk
- Kozijnen en de beglazing daarin: gemeenschappelijk
- De standleiding: gemeenschappelijk, tot aan de aftakking naar het appartement
- De leiding vanaf die aftakking, de vloerafwerking en het sanitair: privé
Die laatste grens is waar de meeste discussies ontstaan.
Een lek in de verticale leiding achter de badkamerwand is een zaak van de VvE; hetzelfde lek een halve meter verderop, in het horizontale stukje dat alleen jouw woning bedient, is dat niet. Fysiek een klein verschil, financieel een heel ander gesprek.
Wie betaalt het onderzoek naar de oorzaak?
Dit is de kostenpost die het vaakst tot ruzie leidt, en de regel is verrassend eenvoudig: het onderzoek volgt de verantwoordelijkheid. Blijkt de oorzaak in een gemeenschappelijk deel te zitten, dan betaalt de VvE zowel de reparatie als het lekdetectieonderzoek. Ligt de oorzaak in het privégedeelte, dan komt de rekening bij de eigenaar.
Dat betekent dat iemand het onderzoek moet voorfinancieren zonder te weten wie het uiteindelijk betaalt. Een bestuur dat daar vooraf een lijn in trekt (de VvE schiet voor, en verrekent achteraf als de oorzaak privé blijkt) voorkomt weken vertraging waarin het water gewoon doorloopt.
Praktische noot: laat lekdetectie doen door een gespecialiseerd bedrijf en niet door de eerste aannemer die tijd heeft. Een rapport met thermografie of vochtmeting is het enige stuk dat later standhoudt tegenover de verzekeraar én tegenover de eigenaar die de rekening niet wil.
Lekkage van de bovenburen: niet automatisch hun rekening
De aanname in bijna elk appartementencomplex is dat wie boven woont betaalt wat beneden nat wordt. Zo werkt het niet. Voor schade door een gebrek aan het gebouw geldt de risicoaansprakelijkheid van artikel 6:174 BW: de bezitter van een opstal die niet voldoet aan de eisen die je eraan mag stellen, is aansprakelijk als dat gevaar zich verwezenlijkt, ook zonder schuld. Zit het gebrek in een gemeenschappelijk deel, dan loopt de claim via de VvE, die de gezamenlijke eigenaars in en buiten rechte kan vertegenwoordigen.
Gaat het om iets in de privéwoning van de bovenburen (een losgeschoten wasmachineslang, een vergeten kraan), dan draait het wél om verwijtbaarheid of om een gebrek in hun eigen gedeelte. En let op een detail dat veel eigenaren verrast: als de bovenburen een klusbedrijf inschakelen dat er een potje van maakt, zijn ze niet zonder meer aansprakelijk voor de fout van dat bedrijf. Artikel 6:171 BW legt die aansprakelijkheid alleen bij wie het werk laat doen ter uitoefening van zijn bedrijf, en een particuliere eigenaar doet dat niet.
Wie boven woont, betaalt dus niet automatisch.
Voor het bestuur betekent dit dat de eerste vraag nooit "wie woont erboven" is, maar "waar zit het gebrek". Pas als dat vaststaat, weet je wie je aanspreekt.
Het dakterras is de uitzondering die de akte zelden uitschrijft
Een dakterras hoort bijna altijd bij één appartement en ligt bijna altijd op een gemeenschappelijk dak. Dat is de reden waarom lekkages via een dakterras zo vaak vastlopen: het gebruik is privé, de constructie eronder niet.
De akte kent zo'n terras meestal toe als uitsluitend gebruiksrecht. De dakbedekking, de isolatie en de afvoer blijven gemeenschappelijk en dus voor rekening van de VvE; de tegels, de houten vlonder en de plantenbakken zijn van de eigenaar. Wie een lek repareert onder een terras van dertig vierkante meter, betaalt de VvE dus de reparatie van het dak en de eigenaar het opnieuw leggen van de bestrating, tenzij de akte dat uitdrukkelijk anders regelt.
De frictie zit in de tussenstap. Om bij de dakbedekking te komen moet die vlonder eraf, en de kosten van dat demonteren en terugplaatsen staan in geen enkel modelreglement. Regel dat vooraf in een bestuursbesluit, want achteraf discussiëren twee partijen over een rekening van vaak meer dan duizend euro die niemand had begroot.
Verzekering: opstal van de VvE, inboedel van de eigenaar
Het reglement moet ook regelen wie het gebouw verzekert en tegen welke gevaren; in de meeste complexen sluit de VvE daarvoor een opstalverzekering af. Die dekt de bouwkundige schade, inclusief afwerking als de polis daarin voorziet. Wat in het appartement staat (meubels, vloerkleed, laptop op de vensterbank) valt onder de inboedelverzekering van de bewoner zelf. Drie dingen bepalen of de dekking ook echt uitkeert: de schade moet snel gemeld zijn, de oorzaak moet zijn vastgesteld en de herbouwwaarde in de polis moet kloppen. Is de verzekerde som te laag, dan vermindert de verzekeraar elke uitkering naar evenredigheid (artikel 7:958 lid 5 BW): bij een polis die het gebouw voor 75 procent dekt, krijgt de VvE van 20.000 euro schade 15.000 euro terug. Dezelfde herbouwwaarde bepaalt de ondergrens van het verplichte reservefonds.
Wat een verzekeraar zelden dekt, is de schade die groter werd omdat niemand ingreep. Een lek dat drie weken doorloopt terwijl het bestuur op een offerte wacht, verandert van schadegeval in nalatigheid.
Wat het bestuur in de eerste 24 uur doet
De eerste dag bepaalt het dossier. Fotografeer de schade met datum, noteer wie wanneer meldde, schakel de watertoevoer af waar dat kan en meld het bij de verzekeraar voordat de oorzaak bekend is. Melden mag altijd; dekking wordt later beoordeeld.
Leg daarna in één bericht aan alle betrokkenen vast wat er is afgesproken: wie onderzoek laat doen, wie voorschiet en wanneer de volgende stap komt. In een zelfbeherende VvE is dat bericht het hele dossier. In Vecinly legt het bestuur de melding met foto's vast als incident, met de afspraken erbij, zodat het dossier niet in de groepsapp verdwijnt; wat een bestuur verder nodig heeft, staat op de pagina voor VvE-besturen.
Wie is aansprakelijk voor een lekkage in een VvE?
Dat hangt af van waar het gebrek zit, niet van wie erboven woont. Zit het in een gemeenschappelijk bouwdeel, dan geldt de risicoaansprakelijkheid van artikel 6:174 BW en loopt de claim via de VvE, ook als niemand iets fout deed. Zit het in een privégedeelte, dan is de eigenaar van dat gedeelte aan zet.
Moeten de bovenburen de schade betalen?
Niet automatisch. Alleen als de oorzaak in hun privégedeelte ligt en hun te verwijten valt, bijvoorbeeld een losgeschoten wasmachineslang of een kraan die openbleef. Komt het water uit de standleiding of het dak, dan is het een zaak van de VvE, ook al loopt de leiding door hun woning.
Wie betaalt de onderzoekskosten van een lekkage?
Het onderzoek volgt de verantwoordelijkheid: blijkt de oorzaak gemeenschappelijk, dan betaalt de VvE de lekdetectie; blijkt ze privé, dan de eigenaar. Omdat niemand dat vooraf weet, schiet de VvE het bedrag doorgaans voor en verrekent ze het achteraf.
Dekt de opstalverzekering van de VvE een lekkage?
De opstalverzekering dekt de bouwkundige schade aan het gebouw, inclusief afwerking als de polis dat voorziet. De inboedel van de bewoner valt onder zijn eigen verzekering. Meld altijd meteen, ook voordat de oorzaak vaststaat: schade die groter werd doordat niemand ingreep, wordt zelden vergoed.
Wie betaalt een lekkage bij het dak of het dakterras?
Het dak, de dakbedekking en de hemelwaterafvoer zijn gemeenschappelijk, dus de VvE betaalt. Bij een dakterras met uitsluitend gebruiksrecht betaalt de VvE de constructie eronder en de eigenaar zijn eigen bestrating en beplanting. Leg vooraf vast wie het demonteren en terugplaatsen van de vlonder betaalt.
Is een lekkage in de standleiding voor de VvE?
Ja, tot aan de aftakking naar het appartement. Vanaf die aftakking is de leiding privé. Een lek in de verticale leiding achter de badkamerwand is dus een zaak van de VvE, hetzelfde lek een halve meter verderop in het horizontale stuk niet.
Een lekkage kost bijna nooit zoveel als de sfeer die eromheen sneuvelt. Zoek eerst het gebrek en pas daarna de schuldige, en zet de afspraken op papier voordat het droogt. Slaapt jullie vereniging nog en is er niemand die dat kan doen, begin dan bij een slapende VvE activeren.
Informatie bijgewerkt in september 2026. Dit artikel is informatief en vormt geen juridisch advies.
Beschikbaar in 2 talen
Lees verder
Probeer het gespecialiseerde platform voor uw VvE
Organiseer onderhoud, communicatie en beheer eenvoudig.